

Par Philip Chen, cofondateur de GMA. Basé à Shanghai depuis quinze ans, il a vu plus de marques de café étrangères débarquer en Chine que n’importe quel barista de la ville.
Il y a quelques mois, un client belge est venu me voir avec une carte de visite et une idée fixe : vendre ses grains torréfiés artisanalement aux « distributeurs chinois qui cherchent à importer du café ». C’est une phrase que j’entends depuis des années. Sauf qu’en 2026, elle ne veut plus dire grand-chose. Le distributeur chinois type n’existe plus vraiment. À la place, il y a Luckin, 36 000 boutiques et une appli qui sait exactement combien de sucre vous mettez dans votre latte. Il y a Cotti, qui a vendu du café à 1,4 euro pendant trois ans pour construire une base de 15 000 points de vente. Il y a Starbucks, qui vient de vendre 60% de sa filiale chinoise à un fonds d’investissement de Hong Kong. Et il y a, en dessous de tout ça, un marché de la torréfaction spécialité qui explose sur Xiaohongshu sans jamais passer par un supermarché.
Bref, la question « comment distribuer mon café en Chine » a une réponse complètement différente de celle de 2019. On reprend ce dossier depuis le début.
I) Le café, une industrie qui a changé de dimension en Chine

L’idée de départ, elle, reste juste : les acheteurs chinois, qu’ils soient distributeurs, importateurs alimentaires ou aujourd’hui responsables achat de grandes chaînes, veulent des marques. Pas de la matière première anonyme. Une vraie histoire, un vrai packaging, quelque chose qui se revend facilement en ligne ou en salle.
Le gouvernement chinois a longtemps envoyé des signaux favorables à l’importation de produits étrangers, Xi Jinping s’était engagé en 2018 à ce que la Chine achète pour 30 000 milliards de dollars de biens et services supplémentaires sur quinze ans. Cette politique d’ouverture n’a pas disparu, mais le rapport de force a changé : ce ne sont plus les marques étrangères qui dictent le marché du café en Chine. Ce sont les acteurs chinois.

La Chine, longtemps pays du thé, est devenue un pays de café tous les jours. Ce basculement culturel, qu’on pressentait déjà en 2019, s’est achevé. Aujourd’hui, prendre un café avant une réunion ou en sortant du métro n’est plus une pose occidentale, c’est une habitude comme une autre pour des dizaines de millions de jeunes urbains.
II) Pourquoi le marché chinois du café compte toujours autant
Traîner dans un café avec la dernière boisson en vogue reste un marqueur social fort pour les urbains chinois. C’est tendance, ça se poste, ça se partage.

En 2019, on écrivait que la consommation par habitant restait faible, environ trois tasses par an contre 250 au Royaume-Uni et 363 aux États-Unis, avec une croissance annuelle de 16%. Ce chiffre est aujourd’hui complètement dépassé, et dans le bon sens. Selon un rapport publié début 2026, la consommation moyenne par habitant en Chine atteint désormais 28,57 tasses par an, en hausse de 27,5% sur un an. Ce n’est toujours rien comparé aux standards européens ou américains, mais la marge de progression, elle, s’est transformée en vraie trajectoire de croissance plutôt qu’en promesse.
III) 2019-2026 : la revanche de Luckin et la sortie de route de Starbucks
C’est ici qu’il faut être honnête sur ce que cet article disait en 2019, parce que l’histoire ne s’est pas déroulée comme prévu.

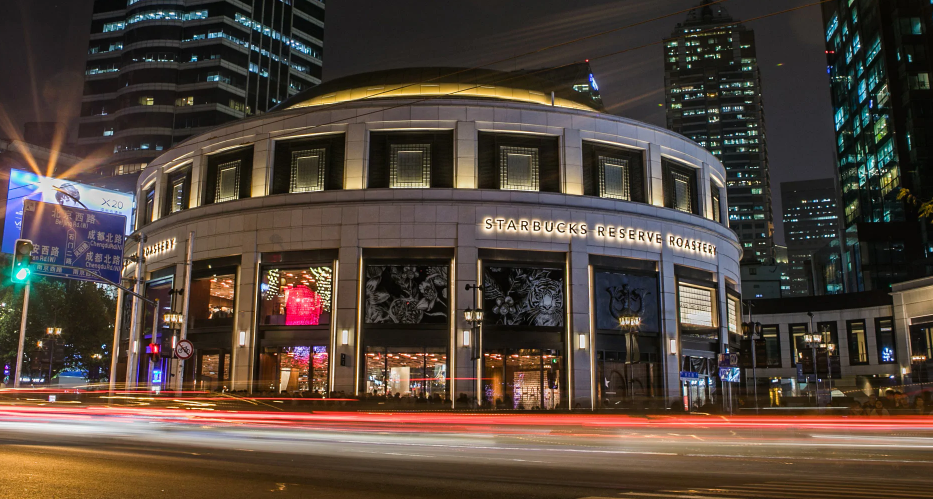
Starbucks, à l’époque, triplait ses effectifs en Chine, passant de 1 017 boutiques en 2011 à 3 300 en 2018, et visait 6 000 magasins. Cette croissance a continué quelques années, jusqu’à environ 8 000 boutiques. Mais depuis deux ans, ce chiffre est figé. Pire, en novembre 2025, Starbucks a annoncé la vente de 60% de sa filiale chinoise au fonds hongkongais Boyu Capital, pour une valorisation d’environ 4 milliards de dollars sur cette part. La transaction a été officiellement finalisée le 2 avril 2026, selon Sina Finance. Starbucks garde 40% et la licence de marque, mais ce n’est plus vraiment « Starbucks » qui pilote son propre marché chinois. Les 8 000 boutiques directes vont basculer progressivement vers un modèle de franchise piloté par la coentreprise, avec un objectif affiché de 20 000 boutiques à terme.

Et Luckin, que l’on présentait en 2019 comme le deuxième acteur du marché avec 2 370 boutiques et un objectif de 4 500 magasins fin 2019 ? La suite est connue et on ne va pas la maquiller : en 2020, Luckin a été prise en flagrant délit de fraude comptable, environ 2,2 milliards de RMB de ventes fictives. L’action s’est effondrée, la marque a été radiée du Nasdaq, les fondateurs ont été écartés. On a nous-mêmes raconté cette chute en détail dans notre article sur le scandale et le retour de Luckin Coffee. Ce que l’article de 2019 ne pouvait pas prévoir, c’est ce qui allait suivre : Luckin s’est restructurée, a payé ses amendes, a réembauché une nouvelle direction, et est repartie à la conquête du marché avec un modèle resserré autour du digital et des petites surfaces en immeubles de bureaux.
Résultat en 2026 : Luckin comptait 36 310 boutiques à la fin du deuxième trimestre, en ajoutant plus de 2 700 nouveaux points de vente sur le seul trimestre, et vise potentiellement les 40 000 boutiques d’ici la fin de l’année. La marque a très largement dépassé Starbucks Chine en nombre de points de vente, avec un chiffre d’affaires trimestriel en hausse de 35,3% sur un an. C’est une bascule complète par rapport à ce qu’on écrivait en 2019, où Starbucks incarnait le géant incontesté.
Autre acteur apparu après la chute de Luckin : Cotti Coffee (库迪咖啡), fondée en 2022 par les fondateurs historiques de Luckin, écartés lors du scandale, qui ont recommencé de zéro avec un positionnement encore plus agressif sur le prix. Cotti a dépassé les 15 000 boutiques en un peu plus de trois ans, principalement en cassant les prix à 9,9 RMB (environ 1,3 euro) la tasse pendant près de deux ans. Ce n’est qu’en février 2026 que Cotti a mis fin à cette offre « illimitée à 9,9 RMB », remontant ses prix vers une fourchette de 10,9 à 14,9 RMB, tout en maintenant des subventions aux franchisés jusqu’à fin 2026.
IV) Les chiffres 2026 du marché chinois du café

Pour resituer l’ampleur du marché aujourd’hui, quelques chiffres vérifiés sur des sources chinoises récentes :
- Le marché du café en Chine a atteint 354,9 milliards de RMB en 2025 (environ 45 milliards d’euros), en hausse de 13,3% sur un an, selon un rapport sectoriel relayé par Huxiu. Certaines prévisions le voient franchir les 500 milliards de RMB dès 2026.
- La consommation par habitant atteint 28,57 tasses par an, en hausse de 27,5% sur un an.
- Le taux de pénétration du café fraîchement préparé (現磨咖啡) est passé de 18% en 2020 à 42% en 2026. Le café instantané perd du terrain, exactement la tendance qu’on observait déjà en 2019, mais amplifiée.
- La guerre des prix a un coût réel pour le secteur : à la mi-janvier 2026, la Chine comptait 228 000 cafés au total, avec 61 000 ouvertures sur un an, mais seulement 11 000 de croissance nette. Cela veut dire que plus de 50 000 cafés ont fermé sur la même période, selon les données relayées par 36Kr.
- Le sourcing local se professionnalise : le Yunnan, principale région productrice de café en Chine, a cultivé environ 146 300 hectares de caféiers en 2025 pour une production de 139 000 tonnes, un signal fort pour les marques étrangères qui pensaient avoir le monopole de la qualité.
Ce qu’il faut retenir de ces chiffres : le marché grossit vite, mais il ne pardonne plus l’amateurisme. La moitié des nouveaux venus ferme dans l’année. On appelle ça le 内卷 (neijuan), littéralement « s’enrouler vers l’intérieur », cette compétition tellement intense entre acteurs que tout le monde investit toujours plus pour un gain marginal toujours plus faible. C’est exactement ce qui se joue entre Luckin, Cotti, Manner, Mstand et une centaine d’autres enseignes locales en ce moment.
V) Shanghai passe les 10 000 boutiques, et la bataille change de terrain
Un chiffre à lui seul résume où en est le marché en 2026 : Shanghai compte désormais 10 336 cafés, la première ville au monde à franchir ce seuil des 10 000 boutiques, selon le rapport 2026 sur le développement du café urbain en Chine relayé par plusieurs médias économiques chinois. À ce niveau de densité, la question n’est plus « y a-t-il un café près de moi » mais « pourquoi choisirait-on le vôtre plutôt que les trois autres à moins de deux cents mètres ».
Dans les villes de premier rang comme Shanghai, Pékin, Shenzhen ou Chengdu, le taux de pénétration du café approche déjà celui des marchés matures. Le consommateur ne se contente plus de « boire un café », il veut « bien boire son café » : il connaît la variété du grain, la région d’origine, le degré de torréfaction, la méthode d’extraction. Il est prêt à payer plus cher pour l’expérience de « troisième lieu » et pour une histoire de marque qui tient debout. C’est très exactement le terrain où une petite marque étrangère, avec un vrai récit d’origine, peut exister face à Luckin. Pas sur le volume, sur la conviction.
En parallèle, dans les villes de rang inférieur, la logique reste celle du rapport qualité prix. On ne peut plus parler d' »un marché chinois du café », il faut désormais parler de plusieurs marchés qui obéissent à des logiques différentes selon la ville et la tranche de prix. Une seule stratégie ne fonctionne plus partout, et c’est précisément pour ça qu’une marque étrangère doit choisir ses villes cibles avec autant de soin qu’elle choisit ses canaux de vente.
Autre bascule à noter pour 2026 : le secteur admet lui-même être en train de passer d’une compétition sur le produit à une compétition sur la chaîne d’approvisionnement. Avec des dizaines de milliers de boutiques qui ouvrent et ferment chaque année, le nerf de la guerre n’est plus seulement la recette ou le packaging, c’est la capacité à sécuriser un sourcing stable, à des coûts maîtrisés, sans rupture. Des plateformes B2B spécialisées comme 选豆 (Xuandou), qui dit servir plus de 7 200 boutiques de café en Chine et permettre de réduire les coûts d’achat d’environ 30% pour ses comptes certifiés, sont apparues précisément pour répondre à ce besoin. Pour une marque étrangère qui vend du grain ou du café moulu, ce mouvement est une opportunité directe : les boutiques indépendantes et les petites chaînes cherchent activement de nouveaux fournisseurs fiables, et elles les cherchent de plus en plus en ligne, via des places de marché B2B, pas via un salon professionnel une fois par an.
VI) Les quatre canaux pour distribuer votre café en Chine en 2026
1. La grande distribution et les supermarchés. C’est le canal le plus dur d’accès et le moins rentable pour une petite marque étrangère aujourd’hui. Les linéaires café sont dominés par les marques locales de capsules et de café moulu à bas prix. Un fabricant étranger qui vise ce canal doit accepter des marges compressées et une bataille de référencement longue, sauf s’il a un positionnement franchement premium ou une histoire d’origine forte (un terroir précis, un label). Ce canal fonctionne mieux en complément d’une notoriété déjà construite ailleurs, jamais comme point d’entrée.
2. Le cross-border e-commerce sur Tmall Global et JD Worldwide. C’est resté, et c’est même devenu plus facile qu’en 2019, la porte d’entrée la plus rapide pour une marque étrangère de café. Sur Tmall Global, JD Worldwide ou via les import shops de Xiaohongshu, une marque peut vendre en Chine sans entité locale, sans distributeur, et sans passer par la case douane classique grâce au régime du commerce transfrontalier (CBEC). Les ventes de grains et de café moulu sur les plateformes Alibaba avaient déjà bondi de 60% plus vite que le café instantané en 2019, et les capsules avaient été multipliées par dix sur la même période. Cette dynamique s’est poursuivie et professionnalisée : selon une étude iiMedia de fin 2025, 47,9% des consommateurs de café achètent désormais via les plateformes généralistes comme Tmall et JD, loin devant les plateformes de retail instantané (36,3%) et Douyin (35,1%). Tmall et JD restent le socle, pas une option parmi d’autres.
3. Le café de spécialité en boutique. C’est le canal qui a le plus changé depuis 2019, et probablement le plus intéressant pour une petite marque étrangère aujourd’hui. Pendant que Luckin et Cotti se battent sur le volume et le prix, une scène de cafés indépendants s’est développée dans les grandes villes, en particulier à Shanghai, Chengdu et Shenzhen. Ces boutiques cherchent des grains d’origine, des torréfacteurs artisanaux, des histoires à raconter à leurs clients. Le mécanisme qui fait vendre ici s’appelle le 种草 (zhongcao), littéralement « planter l’herbe » : un consommateur qui découvre un grain ou un café sur Xiaohongshu, en parle, « plante l’envie » chez ses abonnés, qui viennent ensuite l’essayer en boutique. Une marque étrangère qui arrive à se faire adopter par quelques torréfacteurs et baristas influents peut construire une notoriété disproportionnée par rapport à son volume de vente.
4. Le contenu marchand sur Douyin, et le B2B horeca. Douyin n’est plus seulement un canal de découverte, c’est devenu un canal de vente direct pour le café en grain. En mai 2026, le classement Syntun des marques de grains les plus vendues sur Douyin montrait Peet’s Coffee en tête avec 4,74 millions de RMB de ventes sur le mois, suivi par des marques locales de niche vendant chacune plusieurs centaines de milliers de RMB. C’est un volume modeste comparé à Tmall, mais c’est un canal qui convertit vite grâce au live et à la vidéo courte, et qui coûte beaucoup moins cher à tester qu’une campagne classique. Le quatrième canal, souvent oublié par les marques étrangères, c’est le B2B horeca : vendre en gros à des cafés indépendants, des hôtels et des restaurants, de plus en plus via des marketplaces professionnelles (JD Worldwide business, 1688, ou des plateformes verticales comme 选豆) plutôt que via un représentant commercial qui fait du porte à porte. Une marque qui a déjà une boutique cross-border active peut réutiliser cette même vitrine, ses avis clients et ses données de vente pour démarcher ce circuit horeca avec des arguments concrets, plutôt qu’avec un simple catalogue PDF.
VII) Se positionner face à la guerre des prix
La tentation, pour une marque étrangère qui découvre des tasses à 1,3 euro chez Cotti, c’est de vouloir jouer sur le même terrain. C’est en général une erreur. Vous ne battrez jamais Luckin ou Cotti sur le prix : ils ont l’échelle, la logistique et les levées de fonds pour tenir des années de pertes. Ce qui marche pour une marque étrangère, c’est l’inverse : assumer un positionnement premium ou de niche, raconter une origine, un savoir-faire, une torréfaction, et viser les canaux où ce récit a de la valeur (cross-border et boutiques spécialisées), pas ceux où seul le prix compte.
Le 关系 (guanxi), le réseau relationnel, reste aussi central qu’en 2019 pour ouvrir des portes chez les distributeurs et les importateurs alimentaires, mais il ne suffit plus, y compris côté prospection B2B pour le circuit horeca. En 2026, un bon réseau vous ouvre une réunion, un bon contenu Xiaohongshu et une stratégie de canal cohérente vous ouvrent un marché.
Nos solutions : construire votre boutique Tmall et JD, pas juste l’ouvrir
La plupart des marques de café que je rencontre ont déjà, quelque part, une boutique Tmall Global ou JD Worldwide. Un agent, un trading company, un cousin qui « connaît quelqu’un chez Alibaba » leur a ouvert la vitrine il y a deux ans. Et cette boutique dort. Zéro trafic, zéro contenu, une fiche produit traduite à la va-vite par un logiciel. Ouvrir une boutique sur une marketplace chinoise prend une semaine. La faire vivre, c’est un métier à part entière, et c’est précisément ce que fait notre agence Marketplace et E-commerce en Chine, dédiée à Tmall et JD, pour les marques étrangères qui veulent que leur boutique vende vraiment, pas juste qu’elle existe.
Étape 1, le choix et l’architecture de la boutique. Tmall Global ou JD Worldwide, ce n’est pas un choix cosmétique. Tmall domine sur le volume et la notoriété, JD rassure davantage sur la logistique et la fraîcheur, un vrai sujet pour du café en grain qui doit arriver frais. On regarde votre budget, votre volume de départ et votre cible (particuliers ou cafés professionnels) avant de trancher, et on structure la boutique en flagship store officiel, avec les certificats de marque à jour, plutôt qu’un simple compte revendeur, qui inspire beaucoup moins confiance à un acheteur chinois.
Étape 2, la conformité et la logistique bonded warehouse. Le café importé via le régime transfrontalier (CBEC) échappe à une partie des normes d’importation classiques, mais pas à toutes : étiquetage bilingue, dates limites conformes, déclaration d’origine. On monte le dossier une fois, proprement, et on stocke le produit dans un entrepôt sous douane (Zhengzhou, Hangzhou ou Ningbo selon les cas), ce qui permet une livraison en 2 à 4 jours partout en Chine au lieu de trois semaines depuis l’étranger. C’est souvent ce délai de livraison, plus que le prix, qui décide un acheteur chinois à finaliser son panier ou à l’abandonner.
Étape 3, les fiches produits et le contenu qui convertit. Une fiche produit qui vend du café en Chine ne ressemble pas à une fiche produit occidentale. Il faut la région d’origine en évidence, la méthode de torréfaction expliquée simplement, une comparaison de goût compréhensible pour un public qui découvre encore beaucoup de vocabulaire café, et des visuels qui montrent le produit en contexte (une tasse, un moment, pas juste le paquet sur fond blanc). On produit aussi des sessions de live shopping courtes, animées par des hôtes chinois qui dégustent le produit en direct, un format qui convertit nettement mieux qu’une fiche statique pour un produit de goût comme le café.
Étape 4, la boucle avec Xiaohongshu et Douyin. Une boutique Tmall ne se remplit pas toute seule de trafic. On active des KOC et des torréfacteurs sur Xiaohongshu et Douyin, comme décrit plus haut avec le 种草, mais chaque contenu renvoie systématiquement vers la boutique, avec un lien traçable. On sait ainsi précisément quel créateur, quelle vidéo, quel mot clé amène des ventes réelles, et on réinvestit sur ce qui marche plutôt que de disperser le budget.
Étape 5, l’ouverture du volet B2B horeca. Une fois la boutique B2C stabilisée, on ouvre en parallèle une présence sur les canaux d’achat professionnel, JD Worldwide business en tête, pour capter les cafés indépendants et petites chaînes qui cherchent un nouveau fournisseur de grain. On utilise les données de vente et les avis clients accumulés côté B2C comme argument de vente direct auprès de ces acheteurs professionnels, un torréfacteur qui a déjà des centaines d’avis positifs en ligne inspire immédiatement plus confiance qu’un inconnu avec un catalogue PDF.
Un exemple concret, anonymisé : une torréfactrice française, une marque familiale d’environ 25 tonnes de grains vendus par an en Europe, nous a contactés fin 2024. Elle avait déjà une boutique Tmall Global, ouverte deux ans plus tôt par un trading company parisien qui lui avait vendu le service comme « clé en main ». En pratique, la boutique affichait quatre produits, deux photos par produit, aucune traduction soignée, et 3 ventes en dix-huit mois. Le trading company facturait une commission mensuelle pour, en substance, ne rien faire.
On a repris la boutique de zéro. Refonte complète des fiches produits autour du terroir d’origine (une vallée précise, une méthode de séchage naturel peu utilisée par la concurrence locale), passage en entrepôt sous douane à Ningbo pour ramener le délai de livraison de trois semaines à trois jours, et une première vague de contenu avec six torréfacteurs indépendants à Shanghai et Chengdu, dont trois ont accepté une édition limitée en boutique. Un des baristas, suivi par environ 80 000 abonnés sur Xiaohongshu, a posté une vidéo de dégustation qui a généré plus de 4 000 likes et un pic de trafic direct vers la boutique Tmall le week-end suivant. En parallèle, on a ouvert l’accès JD Worldwide business avec les mêmes visuels et les avis clients déjà collectés. Résultat sur les huit premiers mois : la boutique Tmall est passée de 3 à plus de 1 100 commandes, pour un chiffre d’affaires cumulé d’environ 380 000 RMB, et cinq cafés indépendants sont devenus clients réguliers via le canal B2B, avec des commandes mensuelles représentant à eux seuls près d’un quart du volume vendu. Ce n’est pas 36 000 boutiques Luckin. C’est une boutique qui vend enfin, et un canal professionnel qui commence à se construire dessus, ce qui est exactement l’objectif d’une marketplace bien tenue : servir de socle à tout le reste.
Le marché chinois du café n’attend pas

En 2019, on écrivait que la Chine pouvait devenir l’un des marchés les plus prometteurs pour le café. Ce n’est plus une prédiction, c’est un fait établi : 354,9 milliards de RMB, 36 000 boutiques Luckin, un géant américain qui vend la majorité de sa filiale chinoise à un fonds local. Le marché n’a jamais été aussi grand, et il n’a jamais été aussi impitoyable pour ceux qui débarquent sans stratégie de canal.
La bonne nouvelle, c’est qu’il reste toute la place pour les marques étrangères qui jouent la bonne carte : l’origine, le récit, et une boutique Tmall ou JD Worldwide qui travaille vraiment pour vous plutôt qu’une vitrine qui dort. Le marché ne va pas se calmer pour vous attendre. Chaque mois où votre café reste hors de Chine, ce sont Luckin, Cotti et une centaine de torréfacteurs indépendants qui construisent l’habitude de vos futurs clients sans vous.
Vous avez un café que vous êtes fier de faire goûter ? N’attendez pas d’avoir « le bon moment » ou « le bon budget », ce moment n’arrive jamais tout seul. Contactez GMA, on regarde ensemble où votre marque a une vraie chance de gagner sur ce marché, on construit ou on relance votre boutique Tmall Global ou JD Worldwide, et on vous aide à transformer une simple présence en ligne en un vrai canal de vente, B2C comme B2B horeca. C’est notre métier tous les jours, et on aime particulièrement le faire pour du bon café.
 Philip Chen, cofondateur de GMA, a bu plus de cafés gratuits offerts par des marques en pitch qu’il n’ose l’admettre à son cardiologue. Basé à Shanghai, il continue de croire qu’un bon grain bat toujours une bonne subvention, à condition de le distribuer au bon endroit. Retrouvez-le sur LinkedIn.
3 commentaires
Yves
Bonjour
Je suis un particulier ivoirien.
Je voudrais savoir comment vendre la fève du café sur le marché chinois ?
Miguel
J’aimerais vendre des cafés en graine de d’Afrique envers la Chine, si c’est possible que je puisse avoir toutes les informations nécessaires.